

به گزارش خبرنگار تازههای اقتصاد؛ بازار جهانی در هفتههای اخیر شاهد افزایش بازده اوراق دولتی در شماری از اقتصادهای بزرگ بوده است. صندوق بینالمللی پول، در واکنش به این تحولات، اعلام کرده است که بازارهای جهانی اوراق قرضه همچنان بهصورت «منظم» فعالیت میکنند. با این حال، همزمانی این اظهارنظر با افزایش قابلتوجه بازده اوراق، توجه بازارها را به یک پرسش مهم معطوف کرده است: آیا بازده بالاتر اوراق همچنان به معنای جذابتر شدن این داراییهاست یا بخشی از آن نشاندهنده افزایش نگرانی درباره ریسک بدهی دولتهاست؟
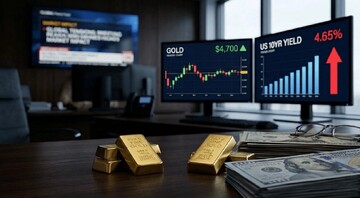
به گزارش کیتکو، بازده اوراق ۱۰ ساله خزانهداری آمریکا در سهماهه سوم سال جاری میلادی بزرگترین افزایش فصلی خود در قرن حاضر را تجربه کرده است. افزایش بازده تنها محدود به آمریکا نیست و بازارهای اوراق بریتانیا، فرانسه و آلمان نیز شاهد رشد بازده بودهاند. در این اقتصادها، افزایش «صرف سررسید» یا Term Premium نشان میدهد سرمایهگذاران برای نگهداری اوراق بلندمدت، بازده بیشتری مطالبه میکنند.
این روند از یک منظر برای طلا خبر خوبی نیست. طلا برخلاف اوراق قرضه سود دورهای پرداخت نمیکند. بنابراین هنگامی که بازده اوراق دولتی افزایش مییابد، هزینه فرصت نگهداری طلا بیشتر میشود. در چنین شرایطی، سرمایهگذار میتواند بخشی از سرمایه خود را از فلزی که سودی ایجاد نمیکند به اوراقی منتقل کند که بازده مشخصی ارائه میدهند.
اما داستان این بار فقط به نرخ بهره ختم نمیشود.
مسئله اصلی، دلیل افزایش بازده اوراق است. اگر بازده بالاتر ناشی از رشد اقتصادی و افزایش جذابیت سرمایهگذاری در اقتصاد باشد، فشار آن بر طلا قابلتوجه خواهد بود. اما اگر سرمایهگذاران به دلیل نگرانی از تورم، افزایش کسری بودجه و رشد سریع بدهی دولتها، بازده بیشتری برای خرید اوراق مطالبه کنند، تصویر متفاوت خواهد بود.
در این حالت، افزایش بازده میتواند در واقع بیانگر افزایش «صرف ریسک» بازار بدهی باشد. یعنی سرمایهگذاران برای پذیرفتن ریسکهای بلندمدت اقتصاد و مالیه عمومی، قیمت بالاتری طلب میکنند.
همین نقطه است که طلا بار دیگر اهمیت پیدا میکند. طلا بدهی یک دولت یا شرکت نیست؛ ناشر ندارد، برای پرداخت اصل و سود آن دولتی متعهد نیست و برای تأمین هزینههای خود نیازمند انتشار بدهی جدید نیست. به همین دلیل، در دورههایی که نگرانی درباره پایداری بدهی دولتها افزایش مییابد، طلا میتواند بهعنوان یک دارایی مستقل از نظام بدهی دولتها مورد توجه قرار گیرد.
رفتار بازار در ماههای اخیر نیز این فرضیه را تقویت کرده است. طلا در شرایطی توانسته است بالاتر از مرز ۴ هزار دلار در هر اونس باقی بماند که همزمان بازده واقعی اوراق آمریکا به حدود ۲.۲۴ درصد رسیده، سیاست پولی در سطح نسبتاً محدودکنندهای قرار دارد و دلار نیز تقویت شده است.
بر اساس الگوی سنتی بازار، ترکیب چنین عواملی باید فشار بیشتری بر قیمت طلا وارد میکرد. بازده واقعی بالاتر، به معنای افزایش جذابیت داراییهای بدون ریسک، و دلار قویتر نیز معمولاً خرید طلا را برای دارندگان سایر ارزها گرانتر میکند. با این حال، طلا همچنان مقاومت قابلتوجهی نشان داده است.
البته این رفتار به معنای بیاثر شدن نرخ بهره یا بازده اوراق بر طلا نیست. بازده واقعی ۲.۲۴ درصد همچنان یک مانع جدی برای ادامه رشد فلز زرد محسوب میشود و در صورت افزایش بیشتر، میتواند بخشی از تقاضای سرمایهگذاری در طلا را کاهش دهد.
با این حال، بازار طلا اکنون متغیر دیگری را نیز در معادله خود لحاظ میکند: اعتماد به بدهی دولتها.
افزایش نیاز دولتها به استقراض، هزینه بالاتر تأمین مالی و نگرانی درباره تداوم کسریهای بودجه میتواند باعث شود سرمایهگذاران برای نگهداری اوراق بلندمدت، بازده بیشتری مطالبه کنند. در چنین شرایطی، افزایش بازده لزوماً نشانه جذابتر شدن اوراق نیست؛ بلکه ممکن است نشانه افزایش ریسک آنها باشد.
صندوق بینالمللی پول تأکید کرده است که بازارهای اوراق همچنان منظم هستند و این نکته با مفهوم بحران مالی فاصله زیادی دارد. بنابراین نمیتوان افزایش بازده فعلی را بهتنهایی نشانه فروپاشی بازار بدهی دانست. اما «منظم بودن» بازار به معنای «بدون ریسک بودن» آن نیست.
برای بازار طلا، پرسش مهم در ماههای آینده همین خواهد بود: آیا سرمایهگذاران اوراق دولتی را به دلیل بازده بالاتر جذابتر میبینند، یا اینکه بازده بالاتر را بهایی برای پذیرش ریسک فزاینده بدهی دولتها میدانند؟
اگر سناریوی دوم تقویت شود، طلا میتواند حتی در محیطی با نرخ بهره و بازده اوراق بالا، جایگاه خود را حفظ کند.
در واقع، طلا برای ادامه مقاومت خود الزاماً به بحران در بازار اوراق نیاز ندارد؛ کافی است نگرانی درباره مسیر بدهی دولتها و هزینه تأمین مالی آنها افزایش یابد. این همان تغییری است که میتواند رابطه سنتی میان بازده اوراق و قیمت طلا را پیچیدهتر از گذشته کند.
نظر شما